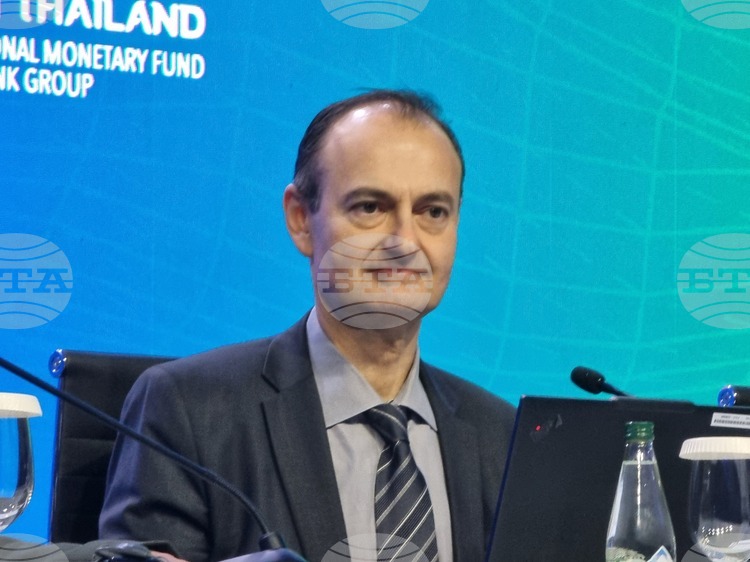
Държавите, изправени пред значителни фискални неравновесия, оказват по-голямо влияние от увеличаването на доходността на държавните облигации, въпреки че пазарите все още работят стабилно и имат достатъчно ликвидност. Увеличението на доходността е резултат от редица фактори, включително растящите цени на енергията, постоянната инфлация и увеличаващите се премии за срочност, заяви заместник-директорът на департамента по паричните и капиталовите пазари на Международния валутен фонд (МВФ) Атанасиос Вамвакидис по време на представянето на доклада за глобалната финансова стабилност за октомври в Банкок, Тайланд.
„Пазарът функционира адекватно. Ликвидността е налична“, отбеляза Вамвакидис в отговор на запитване относно неотдавнашните колебания на пазара, където доходността на дълговите инструменти на много страни достигна многогодишни върхове, и дали това е признак за нестабилност или естествена реакция на променящите се икономически условия.
Той обясни, че част от резките колебания в лихвите са свързани с адаптации на инвеститорите и активиране на механизми за ограничаване на рисковете. Нивата и колебанията на лихвите започват да достигат стойности, характерни за времето преди глобалната финансова криза, посочи той.
Процесът на увеличение на доходността започна след пандемията, когато пазарите започнаха да предвиждат края на ерата на ниска инфлация и нулеви или отрицателни лихвени проценти, последвани от количествени облекчения от централните банки. През тази година нарастващото напрежение в сектора на енергетиката, произтичащо от конфликти в Близкия изток, както и постоянната инфлация и очакванията за по-строга парична политика, оказват допълнителен натиск. В определени икономики, по-силният от предвижданото растеж също подпомага покачването на доходността.
Фискалните дисбаланси не са били основната причина за тези авантюри, но те увеличават уязвимостта на страните спрямо тях. Вамвакидис подчерта, че съществува положителна корелация между изменението на доходността и фискалните проблеми.
Премиите за срочност достигат горната граница на историческите си стойности.
В доклада на МВФ се посочва, че ръстът на доходността по 10-годишните държавни облигации от 27 февруари до 30 септември 2026 г. произтича както от промените в очакванията за краткосрочни лихви, така и от увеличението на срочните премии. Последните представляват допълнителната доходност, която инвеститорите изискват, за да притежават дългосрочни вместо краткосрочни облигации, с цел да компенсират рисковете, свързани с бъдещите лихвени проценти, инфлацията и стойността на облигациите за дълъг период.
В развитите икономики основна роля играят агресивните очаквания за увеличаващи се краткосрочни лихви, свързани с инфлационните тиски и по-строгата парична политика. В развиващите се пазари, обаче, нарастващите премии за срок играят по-съществена роля, като отразяват допълнителната компенсация за рисковете при притежаването на дългосрочни облигации.
Според оценките на МВФ, премиите за срочност са в горната част на историческите си граници, особено при облигациите на развитите икономики. Причините за това включват опасения за дългосрочни бюджетни дефицити, значителен държавен дълг и предстоящото увеличаване на предлагането на облигации.
Натиск върху пазара могат да окажат и инвеститори, които са по-чувствителни на ценовите изменения. В случай на ново поскъпване на енергията и повишаване на инфлацията, тези инвеститори могат да започнат да продават дългосрочни облигации, което би увеличило допълнително премиите за срок. Също така, изобилието от нови дългове на компании, свързани с изкуствения интелект, може да се конкурира с държавните облигации по отношение на търсенето от страна на инвеститорите.
МВФ подчертава опасността от ново рязко увеличение на доходността
Според изводите в доклада, допълнително поскъпване на енергията може отново да ускори инфлацията и да наложи затягане на паричната политика. При такъв сценарий правителствата, които наскоро са намалили матуритетите на дълговете си, могат да се изправят пред по-високи рефинансиращи рискове, което би увеличило дълговата тежест и премиите за срок.
МВФ отправя предупреждение за възможно влошаване на ликвидността на пазара при увеличена волатилност. Пазарът на облигации продължава да зависи от посредниците, чиито ограничения по баланса могат да ги принудят да задържат активността си. Комбинацията от тези фактори може да доведе до рязко увеличение на доходността.
Въпреки това, определени индикатори за функционирането на пазарите са се подобрили. Според доклада, хедж фондовете частично намалили позиции, свързани с разликите между цените на облигации и на фючърси, без да причинят видим натиск върху репо пазарите. Все пак, значителният оставащ ливъридж продължава да представлява риск от внезапно разплитане на позициите.
МВФ призовава страните да поставят публичния си дълг на устойчива траектория и да усъвършенстват структурата на облигационните пазари. Централните банки следва да запазят независимостта си, да изпълняват мандатите и ясно да комуникират своите решения, за да помогнат за стабилизирането на инфлационните очаквания и да минимизират риска от резки действия на доходността.
Инвестициите в изкуствен интелект и кибер заплахите създават допълнителни рискове
МВФ акцентира на рисковете за финансовата стабилност, свързани с потенциална корекция на пазарните оценки в сектора на изкуствения интелект. Заместник-директорът на департамента по паричните и капиталовите пазари на фонда Атанасиос Вамвакидис подчерта, че технологичният сектор е ключов мотор на икономическата стабилност, но зависимостта от него може да доведе до уязвимости. Ако печалбите на компаниите се окажат по-слаби от прогнозите или амбициозните инвестиционни планове не доведат до очаквана възвръщаемост, корекцията на пазарните стойности може да окаже негативно влияние върху финансовите условия и по-широката икономика. Друга опасност произтича от взаимосвързаните схеми на финансиране в сектора, които обвързват инвестициите с ангажименти за бъдещи печалби. Според Вамвакидис, такава корекция би могла да породи по-широки последици, особено поради нарасналата международна експозиция към американски активи, свързани с изкуствения интелект.
Анализ на 14 публично обявени сделки в сектора на ИИ показва, че те обхващат около 300 милиарда долара инвестиции в капитал и 650 милиарда долара дългово финансиране, свързано с ангажименти за бъдещи приходи, възлизащи на 1.4 трилиона долара.
МВФ определя киберзаплахите като нарастващ системен риск за финансовата система. Заместник-директорът на отдела в департамента по паричните и капиталовите пазари Кайо Ферейра отбеляза, че нарастващата дигитализация повишава вероятността от атаки, а зависимостта от ограничен брой софтуерни приложения и доставчици на облачни услуги може да усложни последствията от пробив в сигурността. Към това се добавя и по-широкият достъп на кибер криминалисти до инструменти, включително изкуствен интелект. Според Ферейра нововъзникващите пазари като цяло са по-малко подготвени за такива заплахи поради ограничените ресурси за превенция. Той подчерта необходимостта от увеличаване на специалистите по киберсигурност, засилване на капацитета на органите за надзор и по-добра координация при кризи.